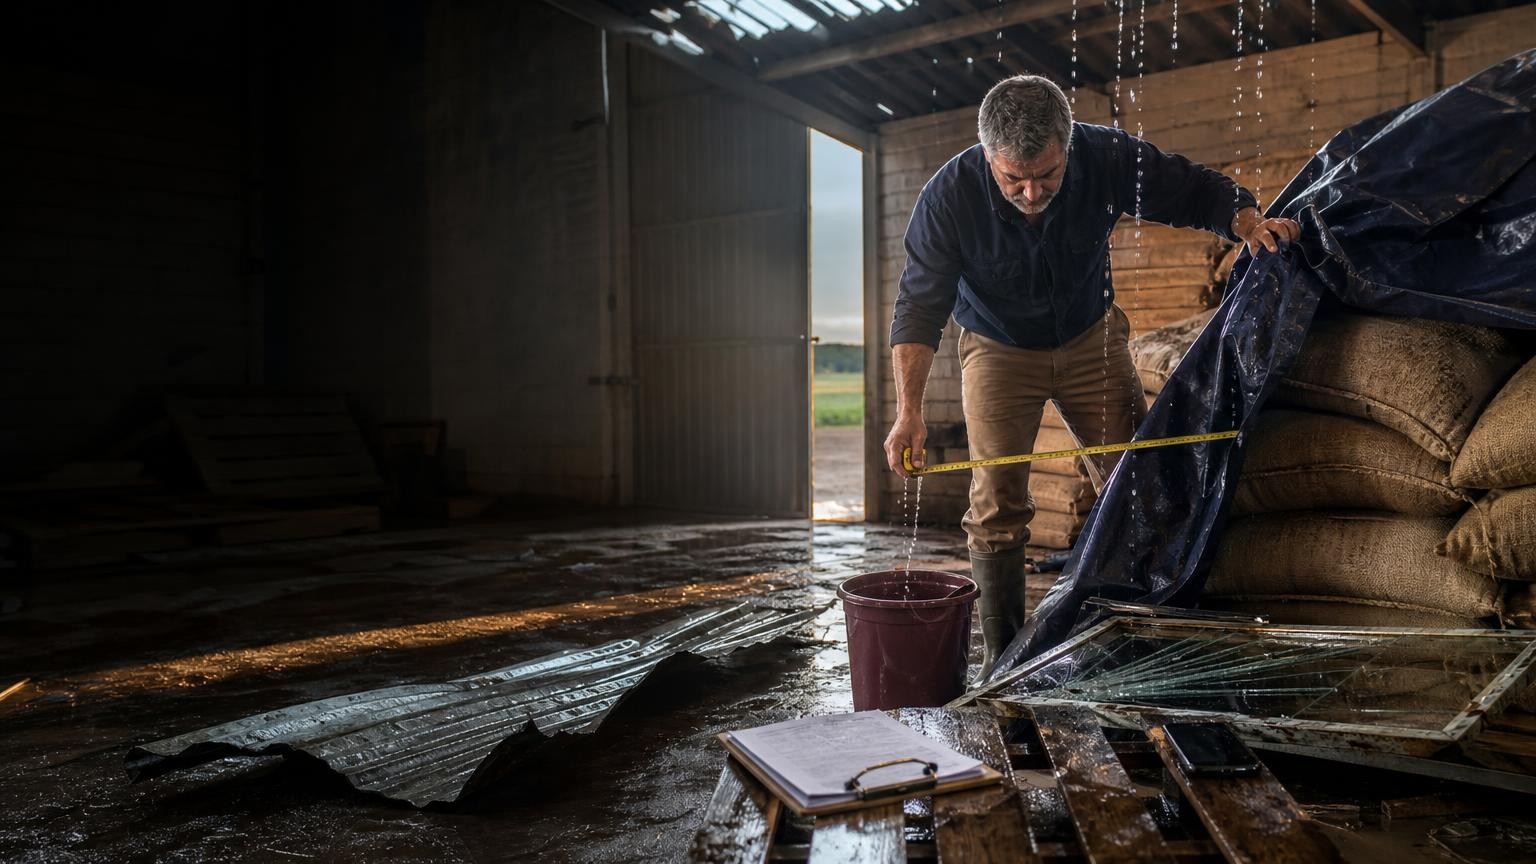
Depois de um temporal com vendaval ou granizo, a sequência é quase sempre a mesma: o telhado cede, o segurado aciona a apólice, o regulador visita, e semanas depois chega uma negativa ou um pagamento muito abaixo do orçamento de reparo. Os dois motivos mais usados para reduzir esses valores são o rateio por o bem estar segurado por menos do que vale e a alegação de que o vento não atingiu a velocidade mínima prevista na apólice.
O que mudou, e que ainda não chegou à maior parte do que se lê sobre o assunto, é que essas duas discussões passaram a ter regra nova. A Lei nº 15.040, de 9 de dezembro de 2024, entrou em vigor em dezembro de 2025 e, pelo artigo 133, revogou o artigo 206, § 1º, II, e os artigos 757 a 802 do Código Civil. Ou seja: todo material que trata de prazo de seguro ou de rateio citando o Código Civil está apoiado em dispositivo que não está mais em vigor.
Em sinistro parcial, como quase todo dano de vendaval e granizo, a indenização não é mais reduzida automaticamente porque o bem estava segurado por valor inferior ao que vale. É o artigo 91 da Lei nº 15.040/2024: o rateio só se aplica se houver disposição expressa em contrário, e, quando pactuado, a apólice precisa exemplificar a fórmula de cálculo. A seguradora também passou a ter 30 dias para se manifestar sobre a cobertura, sob pena de decair do direito de recusá-la, e a recusa precisa ser expressa e motivada. Quando a negativa se apoia em exclusão de risco, a prova do fato que a justifica cabe à seguradora.
O que mudou em dezembro de 2025
Até então, o contrato de seguro era regido pelo capítulo próprio do Código Civil. A Lei nº 15.040/2024 substituiu esse capítulo por um marco legal com 134 artigos, e as mudanças que mais afetam o sinistro climático estão concentradas em quatro pontos: o rateio, o prazo da seguradora, o dever de motivar a recusa e o ônus de provar a exclusão.
Até dezembro de 2025 · A partir de dezembro de 2025
Seguro a menor autorizava rateio automático, pelo revogado art. 783 do Código Civil · Em sinistro parcial não há rateio, salvo disposição expressa, e a apólice deve exemplificar a fórmula (art. 91)
Sem prazo legal claro para a seguradora concluir a análise de cobertura · 30 dias para manifestar-se sobre a cobertura, sob pena de decair do direito de recusá-la (art. 86)
Pedidos de documento podiam se repetir sem limite definido em lei · Pedido precisa ser justificado, e suspende o prazo no máximo duas vezes, ou uma só em apólice menor (art. 86, §§ 2º a 4º)
Prazo de um ano do segurado contado do fato gerador, com a suspensão da Súmula 229 do STJ · Um ano contado da ciência da recepção da recusa expressa e motivada (art. 126, II)
O rateio por seguro a menor, que é onde o dinheiro se perde
Infrasseguro é a situação em que o valor contratado na apólice é menor do que o bem realmente vale. Ele é comum e muitas vezes involuntário: o galpão foi segurado há anos, o valor nunca foi atualizado, e o custo de construção subiu. Sob a regra antiga, isso bastava para a seguradora pagar apenas a proporção entre o que foi segurado e o que o bem valia.
O artigo 91 mudou o padrão para o sinistro parcial, que é a regra nesse tipo de evento: telha arrancada, forro encharcado, vidro quebrado e mercadoria molhada não destroem o bem inteiro. Vale a pena ver a diferença em números, num caso de galpão.
Como a conta costuma ser apresentada · Como o art. 91 passou a exigir
Proporção segurada do bem: 40% · Sinistro parcial, então sem rateio
R$ 420.000 vezes 40%, menos franquia de R$ 12.000 · R$ 420.000 dentro do limite de R$ 600.000, menos franquia de R$ 12.000
Indenização de R$ 156.000 · Indenização de R$ 408.000
Diferença de R$ 252.000, que depende de cláusula expressa com fórmula exemplificada na apólice · Diferença de R$ 252.000
Atenção a uma distinção que costuma ser confundida: o limite máximo de indenização daquela cobertura continua valendo integralmente. Se o prejuízo passa da importância segurada, a indenização para no limite. Isso não é rateio, é teto, e a lei nova não mexeu nele. O que mudou foi o desconto proporcional aplicado a um prejuízo que cabe dentro do limite.
"Não caracterizou vendaval": quem tem de provar
Esta é a negativa mais comum do tema, e ela vem redigida como se remetesse a uma norma técnica. Não remete. A velocidade mínima de vento que caracteriza vendaval é cláusula da apólice, não regra de lei, e nenhuma norma da SUSEP a impõe. O patamar mais difundido nas condições gerais do mercado é de 54 km/h, mas ele varia por seguradora e por produto, e o que vale é o texto das suas condições gerais.
O ponto decisivo, porém, é outro. O artigo 59 da Lei nº 15.040/2024 determina que as cláusulas de exclusão de riscos e as que impliquem limitação ou perda de direitos são de interpretação restritiva quanto à incidência e à abrangência, e que cabe à seguradora a prova do suporte fático da exclusão. Quem tem de demonstrar que o vento ficou abaixo do patamar contratado é ela. O artigo 57 acrescenta que dúvida, contradição ou obscuridade em documento elaborado pela seguradora se resolve no sentido mais favorável ao segurado.
Há ainda um direito de acesso que poucos exercem. Pelo artigo 82, o relatório de regulação e liquidação do sinistro é documento comum às partes. E pelo artigo 83, negada a cobertura, a seguradora deve entregar ao interessado os documentos produzidos ou obtidos durante a regulação que fundamentam a decisão. Ler o laudo que embasou a negativa costuma mudar a estratégia, porque é nele que se vê se há afirmação de nexo com o desgaste ou apenas registro da idade do bem, que são coisas diferentes.
Os 30 dias da seguradora, e o preço do silêncio
O artigo 86 é a peça mais prática da lei nova. A seguradora tem prazo máximo de 30 dias para manifestar-se sobre a cobertura, sob pena de decair do direito de recusá-la, contados da apresentação da reclamação ou do aviso de sinistro acompanhado dos elementos necessários à decisão. E o prazo não é elástico à vontade.
- 1Dia do avisoComeça a contar, desde que acompanhado dos elementos necessários à decisão sobre a cobertura
- 2§ 1ºEsses elementos precisam estar expressamente arrolados nos documentos do seguro: o que não consta dali não sustenta exigência nova
- 3§ 2ºO pedido de documento complementar precisa ser justificado e possível de ser atendido pelo interessado
- 4§ 3ºO prazo suspende no máximo duas vezes, recomeçando no primeiro dia útil após o atendimento
- 5§ 4ºA suspensão cai para uma única vez em seguro de veículo e em todos aqueles cuja importância segurada não exceda 500 salários mínimos
- 6§ 6ºA recusa deve ser expressa e motivada, e a seguradora não pode inovar depois o fundamento, salvo fato que antes desconhecia
O limite do § 4º é conferível: com o salário mínimo de R$ 1.621,00 fixado pelo Decreto nº 12.797/2025 para 2026, apólice com importância segurada de até R$ 810.500,00 admite uma única suspensão do prazo. Isso significa que a sequência de pedidos de documento, que é a forma mais comum de esticar uma regulação, tem limite. Guardar a data de cada pedido e de cada entrega é o que torna esse prazo demonstrável depois.
Se a indenização atrasa, o artigo 88 prevê multa de 2% sobre o montante devido, corrigido monetariamente, sem prejuízo dos juros legais e da responsabilidade por perdas e danos desde a data em que o pagamento era devido.
O prazo que você tem, e o que quase todo site erra
Aqui está o erro mais frequente no conteúdo publicado sobre o tema. A regra antiga estava no artigo 206, § 1º, II, do Código Civil, que foi expressamente revogado pelo artigo 133 da Lei nº 15.040/2024. A regra vigente é o artigo 126, II: a pretensão do segurado para exigir a indenização prescreve em um ano contado da ciência da recepção da recusa expressa e motivada da seguradora.
A mudança de termo inicial é relevante. Não corre da data do temporal, nem da data do aviso: corre de quando chega a recusa, e a recusa precisa ser expressa e motivada. Quando a seguradora apenas comunica por telefone, ou envia uma negativa sem dizer o motivo, o termo inicial dessa contagem não está demonstrado. O artigo 127 acrescenta uma causa de suspensão: o pedido de reconsideração da recusa suspende o prazo uma única vez, cessando a suspensão no dia em que o interessado é comunicado da decisão final. Antes da lei nova, a Súmula 229 do STJ cumpria função próxima, suspendendo a contagem até a ciência da decisão.
Um ponto de honestidade que precisa ser dito: a Lei nº 15.040/2024 não traz regra de transição expressa para sinistro ocorrido antes da sua vigência. O artigo 134 apenas determina que ela entra em vigor após decorrido um ano da publicação oficial, ocorrida em 10 de dezembro de 2024. Qual regime alcança um sinistro anterior, e em que medida, é discussão em aberto que depende da data do evento, da data da contratação, de eventual renovação posterior e da natureza de cada regra invocada. Quem afirma isso com certeza, num sentido ou no outro, está indo além do que a lei resolveu.
Lei nº 15.040, de 9 de dezembro de 2024, em vigor desde dezembro de 2025 por força do art. 134: art. 57 (dúvida em documento da seguradora resolvida a favor do segurado), art. 59 (interpretação restritiva da exclusão e ônus da prova do suporte fático a cargo da seguradora), art. 82 (relatório de regulação como documento comum às partes), art. 83 (entrega dos documentos que fundamentam a negativa), art. 86 e parágrafos (prazo de 30 dias, limites de suspensão e dever de recusa expressa e motivada), art. 88 (multa de 2% pela mora), art. 91 e parágrafos (afastamento do rateio em sinistro parcial), art. 126, II (prazo de um ano contado da ciência da recusa), art. 127 (suspensão pelo pedido de reconsideração) e art. 133 (revogação do art. 206, § 1º, II e dos arts. 757 a 802 do Código Civil). Súmula 229 do STJ. Salário mínimo de 2026 fixado pelo Decreto nº 12.797/2025.
O que fazer nas primeiras horas depois do temporal
Parte da prova desse tipo de sinistro é perecível, e desaparece com o reparo. A ordem abaixo vale mais do que qualquer discussão posterior de mérito.
- Registre fotos e vídeos com data, de longe e de perto, inclusive dos pontos que ainda não vazaram
- Guarde o registro meteorológico do dia e do local, do INMET ou da estação mais próxima, porque é ele que responde à negativa mais comum
- Faça boletim de ocorrência quando houve queda de árvore, poste ou estrutura de terceiro
- Peça orçamento detalhado por item, e não um valor global, porque é item por item que se confere o que a seguradora aceitou
- Faça apenas o reparo de urgência para conter dano maior, e fotografe antes e depois dele
- Comunique o sinistro por escrito e guarde o número do aviso com a data
- A importância segurada da cobertura de vendaval e granizo, que é o teto do pagamento e costuma ser bem menor que o valor total do seguro
- A franquia daquela cobertura, que em vendaval costuma ser um percentual do prejuízo com mínimo em reais
- Se o regime é a valor de novo ou a valor atual, porque é isso que decide se o desconto de depreciação cabe
- Se existe cláusula expressa de rateio e se ela exemplifica a fórmula de cálculo, como o art. 91, § 1º passou a exigir
- Como a apólice define vendaval, e qual velocidade de vento ela menciona
- A lista de documentos exigidos para o aviso, que pelo art. 86, § 1º precisa estar expressamente arrolada
Se o bem danificado é usado na atividade econômica, existe uma segunda frente que quase ninguém pede: além do estrago material, há o que a empresa deixou de faturar enquanto não operou. São verbas distintas, e vale dimensionar as duas antes de fechar acordo, porque acordo de sinistro costuma trazer quitação ampla. Para a conta do estrago, use a calculadora de indenização por vendaval e granizo; para o que deixou de lucrar, a de lucros cessantes. As duas áreas envolvidas são o direito securitário e, quando há causador identificado, a responsabilidade civil.
Perguntas Frequentes
O seguro cobre telhado arrancado por vendaval?
Quando a cobertura de vendaval foi contratada, sim, respeitados o limite máximo de indenização daquela cobertura e a franquia. Vale conferir o nome da cobertura na apólice: vendaval, granizo, furacão, ciclone e tornado costumam vir agrupados numa mesma cobertura adicional, com denominações que variam entre seguradoras. Se ela existe com outro nome, a alegação de falta de contratação cai.
A seguradora pode negar dizendo que o vento não atingiu a velocidade mínima?
Ela pode invocar a cláusula, mas o ônus de provar o fato é dela. O artigo 59 da Lei nº 15.040/2024 determina interpretação restritiva das cláusulas de exclusão e atribui à seguradora a prova do respectivo suporte fático. Além disso, o patamar de velocidade é cláusula contratual, e não norma da SUSEP: o número varia por seguradora e por produto, e é nas condições gerais da sua apólice que ele precisa ser lido.
Segurei o galpão por menos do que ele vale. Perco parte da indenização?
Não automaticamente, e essa é a principal mudança. Pelo artigo 91 da Lei nº 15.040/2024, em sinistro parcial a indenização não é objeto de rateio em razão de seguro contratado por valor inferior ao do interesse, salvo disposição em contrário, e, quando o rateio for expressamente pactuado, a apólice precisa exemplificar a fórmula de cálculo. O que continua valendo integralmente é o limite máximo de indenização daquela cobertura, que é teto e não rateio.
Quanto tempo a seguradora tem para responder?
Trinta dias para manifestar-se sobre a cobertura, sob pena de decair do direito de recusá-la, contados do aviso acompanhado dos elementos necessários à decisão, nos termos do artigo 86. O pedido de documento complementar precisa ser justificado e suspende o prazo no máximo duas vezes, ou uma única vez quando a importância segurada não excede 500 salários mínimos. A autoridade fiscalizadora pode fixar prazo maior para tipos de seguro de apuração mais complexa, limitado a 120 dias.
Qual é o prazo para eu cobrar a indenização na Justiça?
Um ano, contado da ciência da recepção da recusa expressa e motivada da seguradora, pelo artigo 126, II, da Lei nº 15.040/2024. O termo inicial não é a data do temporal nem a do aviso. A regra anterior, do artigo 206, § 1º, II, do Código Civil, foi revogada pelo artigo 133 da mesma lei, e é nela que boa parte do material publicado sobre o assunto ainda se apoia. O pedido de reconsideração da recusa suspende o prazo uma única vez, pelo artigo 127.
A seguradora pode descontar depreciação do valor do telhado?
Depende do regime de indenização contratado. Em apólice a valor de novo, a reposição se dá sem o desconto de uso; em apólice a valor atual, a depreciação é prevista. Essa informação está nas condições particulares, junto da cobertura, e acontece com frequência o segurado pagar prêmio de valor de novo e receber cálculo de valor atual. Além do regime, o percentual aplicado precisa vir de critério demonstrado no laudo, e o relatório de regulação é documento comum às partes pelo artigo 82.
Meu sinistro foi antes de dezembro de 2025. A lei nova se aplica?
É discussão em aberto, e é importante que seja dito assim. A Lei nº 15.040/2024 não traz regra de transição expressa para sinistro anterior à sua vigência, e o artigo 134 apenas determina que ela entra em vigor após decorrido um ano da publicação oficial, de 10 de dezembro de 2024. A análise depende da data do evento, da data da contratação, de eventual renovação posterior e da natureza da regra invocada em cada ponto.
Conclusão
Negativa e pagamento a menos em sinistro de vendaval e granizo costumam se apoiar em dois fundamentos que a Lei nº 15.040/2024 reposicionou. O rateio por seguro a menor deixou de ser automático em sinistro parcial, e passou a depender de cláusula expressa com fórmula exemplificada na apólice. A alegação de que o evento não caracterizou vendaval depende de prova cujo ônus é da seguradora, e o patamar de velocidade invocado é contratual, não legal. Some-se a isso o prazo de 30 dias com decadência do direito de recusar, o dever de recusa motivada e o direito de receber os documentos que a fundamentaram.
Se a sua apólice foi acionada depois de um temporal e a resposta foi negativa, pagamento parcial ou silêncio, os documentos que decidem o caso são dois: as condições particulares e o relatório de regulação. A equipe de direito securitário da Reneu Simões & Corrêa analisa os dois, dimensiona a diferença entre o que foi oferecido e o que a apólice e a lei sustentam, e aponta os prazos que estão correndo no seu caso.